
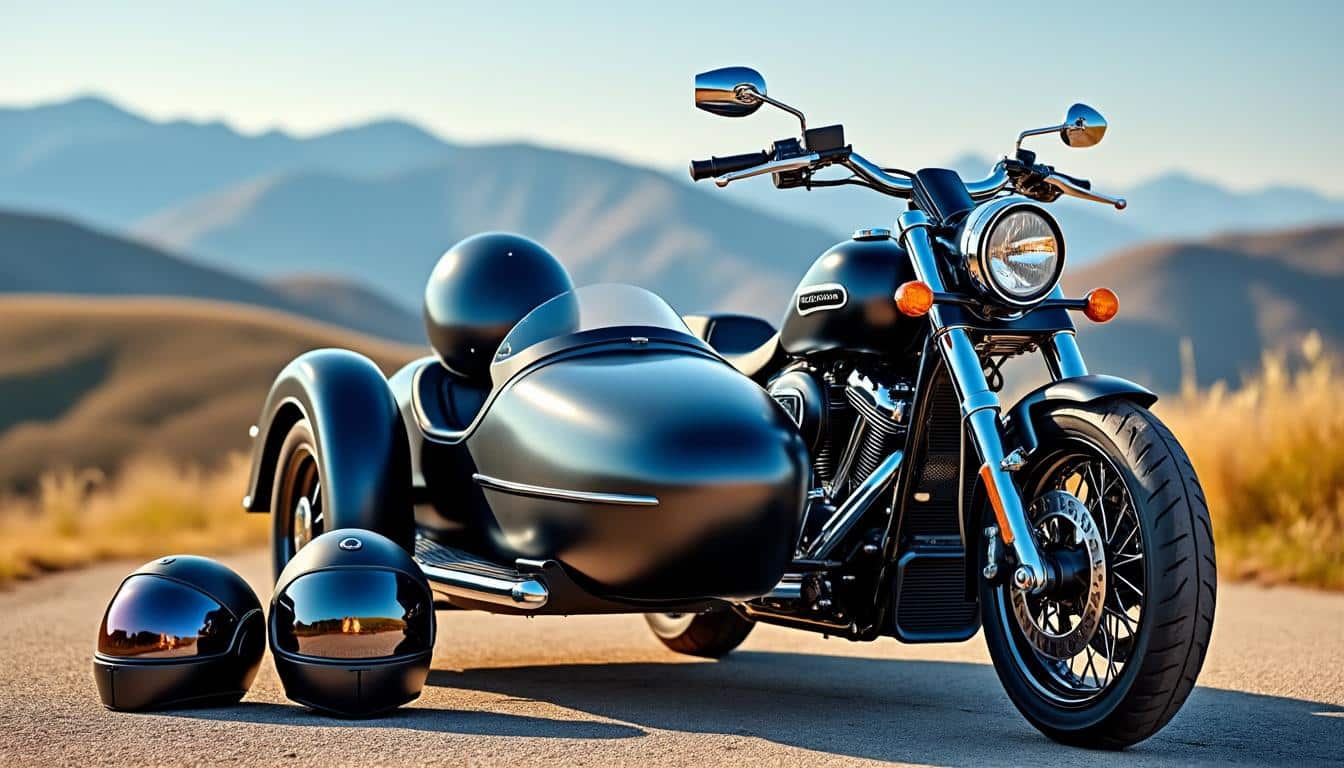
En quête d’une alternative mêlant liberté, confort et convivialité, le side-car séduit un nombre croissant de motards et passionnés. Véritable mariage entre la moto et l’automobile, il offre des sensations uniques tout en permettant d’emmener un passager ou des marchandises dans un confort inégalé. Pourtant, cette spécificité suscite aussi des interrogations, notamment sur la question essentielle de l’assurance. En 2025, face à une réglementation stricte et à une offre d’assurance encore peu standardisée, bien comprendre les garanties adaptées pour un side-car est indispensable pour rouler en toute sécurité. Entre responsabilité civile, options indispensables pour la protection du conducteur et couverture du véhicule, découvrir les modalités précises d’assurance pour side-car est un passage obligé pour s’assurer un usage serein et conforme aux exigences légales.
Les obligations légales et les spécificités du side-car pour son assurance
Le side-car, contrairement à une moto classique, se distingue par sa conception : une voiturette motorisée en attelage latéral à une moto, créant un engin hybride avec des particularités réglementaires précises. En France, pour que ce véhicule soit légalement employé, il doit être homologué avec une carte grise spécifique mentionnant le terme « side-car ». Cette précision influe directement sur le choix du contrat d’assurance.
Le permis requis est le permis A, mais il est vivement conseillé de suivre une formation spécifique étant donné les différences majeures dans la maniabilité et la conduite de l’attelage. Par ailleurs, la loi impose que le passager du side-car porte un casque homologué ainsi qu’une ceinture de sécurité, éléments moins présents sur une moto traditionnelle, signifiant une protection accrue.
Les aménagements obligatoires du side-car, tels que des feux de position, des clignotants et un feu stop à l’avant et à l’arrière, sont également pris en compte dans les critères d’homologation et dans l’évaluation des risques par les assureurs.
Au niveau de l’assurance, la réglementation impose que tout véhicule terrestre à moteur, donc y compris les side-cars, soit au minimum assuré en responsabilité civile. Cette garantie couvre les dommages causés à un tiers en cas d’accident. Cependant, la spécificité technique et l’usage particulier de ce véhicule impliquent souvent de dépasser ce minimum légal pour bénéficier d’une protection efficace.
- Carte grise spécifique mentionnant le side-car
- Port obligatoire du casque et de la ceinture par le passager
- Mise en conformité des dispositifs lumineux et signalisation
- Permis A nécessaire pour la conduite
- Assurance responsabilité civile obligatoire au minimum
Compagnies comme MAIF, AXA, ou encore la MACIF proposent des formules adaptées intégrant ces exigences. Il est conseillé de demander un devis, via des plateformes spécialisées telles que univ-assurancesauto.fr, pour évaluer précisément la couverture par rapport à votre usage.
Les enjeux spécifiques liés à l’assurance d’un side-car
Les assureurs analysent la nature à la fois mécanique et humaine de ce type d’engin, conscient qu’il représente des risques particuliers. La complexité de conduite, la stabilité différente, mais aussi la possibilité de transporter un passager, modifient la marge d’évaluation des risques liés. Il en découle souvent des primes d’assurance supérieures à celles des motos classiques.
Les garanties doivent donc être particulièrement complètes. De plus, les assureurs regardent avec attention le profil du conducteur, son expérience, mais également le respect des normes de sécurité. L’absence de déclaration précise et l’assurance au tiers seule, conduisent à des risques non couverts, surtout en cas de sinistre corporel impliquant passager ou tiers.
Garanties essentielles pour une assurance efficace de side-car
Les détenteurs de side-car doivent faire preuve de vigilance dans le choix des garanties à souscrire. Au-delà de la responsabilité civile, plusieurs protections spécifiques apportent une couverture plus complète, ainsi qu’une tranquillité d’esprit accrue.
Voici les principales garanties prioritaires que les experts recommandent :
- Responsabilité civile : obligatoire, elle couvre les dommages matériels et corporels causés aux tiers.
- Protection juridique : elle assure la défense de vos droits en cas de litige suite à un accident ou un problème lié à l’usage du side-car.
- Assistance dépannage : très utile en cas de panne ou d’accident, certains contrats proposent même une assistance 0 km.
- Vol et incendie : protège votre side-car contre ces risques majeurs qui impactent le plus la valeur de votre véhicule.
- Bris de glace : inclus souvent sans franchise pour la verrière du side-car, cette garantie sécurise les éléments fragiles.
- Protection du conducteur : une garantie souvent proposée en option, elle couvre les blessures corporelles du pilote en cas d’accident. Certaines offres comme celles d’AMV ou April Moto montent jusqu’à 200 000 euros, voire 500 000 pour les formules les plus complètes.
- Garanties pour l’équipement : casque, vêtements et accessoires du motard peuvent être assurés séparément jusqu’à 1 000 euros selon les contrats.
Il est crucial de lire attentivement les conditions générales de vos contrats d’assurance pour bien comprendre les plafonds, exclusions et franchises associées à chaque garantie. Comparer les offres de compagnies telles que GMF, Groupama, Matthias ou encore MMA peut s’avérer judicieux pour dénicher la protection la plus adaptée et économique.
| Garantie | Description | Exemple de plafond (€) |
|---|---|---|
| Responsabilité civile | Couvre les dommages causés aux tiers | Illimité |
| Protection juridique | Assistance et défense en cas de litige | 10 000 |
| Assistance dépannage | Dépannage sur place ou remorquage | Inclus |
| Vol et incendie | Protection contre le vol et les incendies | Valeur du véhicule assurée |
| Bris de glace | Réparation ou remplacement des vitres | Sans franchise |
| Protection du conducteur | Indemnisation en cas de blessures | 80 000 à 500 000 |
| Équipement du motard | Assurance casque, vêtements… | Jusqu’à 1 000 |
Choisir la bonne offre selon votre profil et vos besoins
Le choix d’une formule optimale passe par un prérequis essentiel : connaître la fréquence d’utilisation, la nature des trajets et la valeur de votre side-car. Par exemple, un passionné de motos anciennes privilégiera une assurance adaptée aux véhicules de collection, intégrant souvent des garanties spécifiques et une évaluation ajustée de la valeur.
Pour les trajets quotidiens ou utilitaires, une assurance tous risques peut sembler coûteuse mais protège efficacement contre les imprévus. Inversement, une assurance au tiers enrichie de garanties ciblées comme l’assistance et la protection du conducteur conviendra mieux à un usage modéré. N’hésitez pas à recourir à un comparateur en ligne pour croiser les devis de groupes importants tels que Allianz, MMA ou Matmut.
Tarifs, options et facteurs impactant le coût de votre assurance side-car
Le prix de l’assurance pour un side-car dépend de multiples critères pris en compte par les compagnies d’assurance. Parmi ces facteurs, on retrouve notamment :
- L’âge et l’expérience du conducteur : les conducteurs jeunes ou peu expérimentés se verront appliquer des tarifs plus élevés.
- La valeur du side-car : électrique ou ancien, le prix du véhicule joue un rôle majeur dans le calcul.
- Le type de garanties choisies : plus les couvertures sont étendues, plus le coût augmente.
- La fréquence d’utilisation et le kilométrage annuel peuvent aussi influencer la prime.
- L’historique sinistre : un accident antérieur se traduira par des primes plus élevées.
Les grandes assurances comme MAIF, AXA, MACIF et Matmut proposent des barèmes modulables permettant d’adapter le tarif selon ces paramètres. Par exemple, une protection renforcée du conducteur peut faire grimper la prime jusqu’à 200 000 euros de couverture, voire 500 000 euros pour les contrats haut de gamme.
| Type d’assurance | Tarif moyen annuel (€) | Garanties principales incluses |
|---|---|---|
| Assurance au tiers | 300 – 450 | Responsabilité civile, assistance limitée |
| Intermédiaire (tiers + vols, incendies) | 450 – 650 | Au tiers + vol, incendie, bris de glace |
| Tous risques | 700 – 1 200 | Protection complète du véhicule et conducteur |
En 2025, pour un side-car de collection, les mutuelles spécialisées telles que la GMF ou Groupama proposent des formules dédiées, mêlant valeur assurée et garanties classiques. Parallèlement, des assureurs comme MMA ou Allianz mettent en avant des options supplémentaires pour l’équipement du pilote ou les objets transportés, offrant une personnalisation très poussée de la couverture.
Conseils pour réduire le coût de votre assurance side-car
Pour maîtriser le coût sans sacrifier la protection, voici quelques astuces :
- Comparer plusieurs devis en ligne, en privilégiant les sites de confiance.
- Opter pour une formule adaptée à votre profil et usages réels.
- Maintenir un bon dossier de conduite sans sinistres récents.
- Regrouper vos assurances (habitation, auto) chez un même assureur pour bénéficier de réductions.
- Privilégier les équipements de sécurité homologués qui peuvent diminuer les risques.
Enfin, pour une protection temporaire lors de déplacements particuliers, il est possible d’envisager une assurance moto provisoire, idéale pour les trajets exceptionnels ou ponctuels.
Assurances complémentaires et extensions utiles pour les side-cars
Au-delà des garanties de base, les propriétaires de side-car peuvent également souscrire à des assurances complémentaires qui répondent à des besoins spécifiques :
- Assurance casco ou tous risques étendue : pour une protection maximale en cas d’accident même responsable.
- Garantie prêt du guidon : elle vous prête un véhicule de remplacement en cas d’immobilisation du side-car après sinistre.
- Garantie objets transportés : protège le contenu du coffre ou de la sacoche, particulièrement utile pour les voyages ou les transports de matériel précieux.
- Protection en cas de catastrophes naturelles et technologiques : couvre les dommages dus aux événements imprévisibles comme les inondations ou tempêtes.
- Extension d’assistance complète 0 km : permet une intervention même si la panne arrive à domicile.
Ces extensions s’adressent à ceux qui veulent augmenter la sécurité et la tranquillité, surtout sur de longs trajets ou avec un équipement coûteux. Allianz, MMA et la Matmut proposent régulièrement ces options pour séduire une clientèle exigeante.
En tenant compte de toutes ces spécificités, il devient évident que souscrire une assurance sur-mesure est bien plus qu’une formalité administrative : c’est une étape clé pour assurer la durabilité, la sécurité et le plaisir de conduire un side-car.
FAQ sur l’assurance moto pour side-car et conseils pratiques
- Quel est le minimum légal à assurer pour un side-car ?
Il s’agit de la responsabilité civile, qui couvre les dommages causés aux tiers. L’assurance au tiers est donc obligatoire. - Peut-on assurer un side-car avec la même assurance que la moto ?
Dans certains cas, l’assureur peut proposer d’ajouter le side-car à la police moto existante. Sinon, un contrat spécifique sera nécessaire. - Comment choisir entre assurance au tiers et tous risques ?
Tout dépend de l’utilisation, de la valeur du véhicule et du risque que vous êtes prêt à prendre. Une protection tous risques reste conseillée pour un side-car régulièrement utilisé. - Quels sont les critères qui influencent le prix de l’assurance ?
L’expérience du conducteur, la valeur du side-car, les garanties choisies et l’historique sinistre sont les principaux facteurs. - Est-il possible d’assurer l’équipement du pilote ?
Oui, casque, vêtements et accessoires peuvent être garantis en option, généralement jusqu’à 1 000 € de valeur.
Comparateur d’assurances moto pour side-car : quelles garanties ?
| Nom de l’assureur | Formule | Prix annuel | Garanties et options |
|---|